
Nieuws
Een afwijkende accountantsverklaring in een aanbesteding: direct uitsluiten of toch ruimte voor herstel?
Gepubliceerd op 16 sep 2026
Onze mensen

In samenwerking met

Een aanbestedende dienst toetst regelmatig de financiële en economische draagkracht van inschrijvers. Vaak verlangt zij daarvoor een goedkeurende controleverklaring van een accountant. Maar wat gebeurt er als een inschrijver een controleverklaring met oordeelonthouding overlegt? In de praktijk ontstaat dan vaak onzekerheid. Sommige aanbestedende diensten neigen naar uitsluiting. Inschrijvers vrezen dat hun inschrijving direct afvalt. Toch ligt de werkelijkheid genuanceerder.
De geschiktheidseis bepaalt het vertrekpunt
Aanbestedende diensten mogen eisen stellen aan de financiële en economische draagkracht van inschrijvers. Die eisen vallen onder de geschiktheidseisen als bedoeld in artikel 2.90 lid 1 sub a Aanbestedingswet 2012 (“Aw 2012”). Het doel daarvan is eenvoudig: de aanbestedende dienst wil zekerheid dat de inschrijver de opdracht gedurende de looptijd financieel kan dragen. Het beschrijvend document of de inschrijfleidraad beschrijft vaak nauwkeurig hoe een inschrijver die draagkracht moet aantonen. Denk bijvoorbeeld aan een goedkeurende controleverklaring zonder continuïteitsparagraaf. Sommige aanbestedende diensten nemen daarnaast uitzonderingen op voor specifieke situaties. Daarmee ligt het beoordelingskader vast. De aanbestedende dienst moet dat kader vervolgens consequent toepassen en kan daar tijdens de aanbestedingsprocedure niet zomaar van afwijken.
Niet iedere afwijkende accountantsverklaring heeft dezelfde betekenis
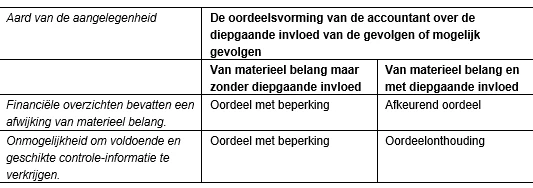
In artikel 2:393 lid 6 Burgerlijk Wetboek ("BW") wordt bij een controleverklaring een onderscheid gemaakt tussen een goedkeurend oordeel, een oordeel met beperking, oordeelonthouding of een afkeurend oordeel. Dit onderscheid wordt niet nader uitgewerkt in het BW, maar in de nadere voorschriften vastgesteld door de Nederlandse Beroepsorganisatie Accountants ("NBA") (zie: Nadere voorschriften controle- en overige standaarden, Stcrt. 2023, 32032).
Een controleverklaring met oordeelonthouding betekent dat de accountant geen oordeel kan geven over de jaarrekening als geheel. Dit gebeurt wanneer hij onvoldoende en geschikte controle-informatie kan verkrijgen. Anders dan bij een controleverklaring met beperking geeft de accountant geen oordeel over het grootste deel van de jaarrekening. Ook ontbreekt de zekerheid die een goedkeurende verklaring met continuïteitsparagraaf nog wel biedt. Daardoor ontstaat minder inzicht in de financiële positie van de onderneming.
De aard van de accountantsverklaring vormt echter slechts een deel van de beoordeling. Uiteindelijk bepalen de aanbestedingsstukken welke eisen gelden en of ruimte bestaat voor afwijkingen of alternatieve bewijsmiddelen.
Alternatieve bewijsmiddelen: wanneer biedt de Aw 2012 ruimte?
Juist omdat een oordeelonthouding niet altijd binnen de letterlijke eisen van het beschrijvend document past, rijst de vraag of de Aw 2012 ruimte biedt voor andere vormen van bewijs. Geschiktheidseisen vormen een gesloten stelsel. Een aanbestedende dienst mag daarom alleen bewijsstukken verlangen die passen binnen afdeling 2.3.6 Aw 2012 en kan gedurende de aanbestedingsprocedure geen nieuwe eisen toevoegen.
Artikel 2.91 Aw 2012 bepaalt op welke manieren een ondernemer zijn financiële en economische draagkracht kan aantonen. Vier bewijsstukken worden genoemd waarop de aanbestedende dienst kan toetsen of de gegadigde of inschrijver voldoet aan de gestelde geschiktheidseisen. Deze bewijsstukken zijn: de bankverklaring, verzekering tegen beroepsrisico’s, overlegging van jaarrekeningen of uittreksels uit de jaarrekening, en een verklaring betreffende de omzet. De aanbestedende dienst dient in de aankondiging en/of de uitnodiging tot inschrijving te vermelden welke gegevens en bewijsstukken overgelegd dienen te worden (zie: artikel 2.91 lid 2 Aw 2012).
Zie: T&C bij artikel 2.91 Aw 2012:
"Hij kan deze opsomming gedurende de aanbestedingsprocedure niet alsnog uitbreiden."
Op grond van lid 3 dient de aanbestedende dienst ook alternatieve bewijsmiddelen die hij geschikt acht, te accepteren in het geval een ondernemer om gegronde redenen niet in staat is de door de aanbestedende dienst gevraagde bewijsmiddelen over te leggen. Er is geen sprake van een limitatieve opsomming van de bewijsmiddelen (zie: Kamerstukken II 2009/10, 32 440, nr. 11, onderdeel II, p. 20). Hiermee volgt de wetgever de Europese jurisprudentie (zie: HvJ EG 9 juli 1987, nr. 27-29/86 (CEI en Bellini)). De aanbestedende dienst kan derhalve aan een gegadigde of inschrijver vragen op een andere manier dan genoemd in dit artikel zijn economische en financiële draagkracht aan te tonen.
Uit het arrest Ingsteel volgt dat voordat lid 3 van artikel 2.91 Aw 2012 kan worden toegepast, de ondernemer moet aantonen dat hij niet in staat was aan de ‘normale’ voorwaarden te voldoen die de aanbestedende dienst voor het bewijs van zijn economische en financiële draagkracht had gesteld (zie: HvJ EU 13 juli 2017, C-76/16, EU:C:2017:549). Voor toepassing van onderhavig artikel moet de ondernemer in de eerste plaats niet in staat zijn de door de aanbestedende dienst gevraagde referenties te vergaren. In de tweede plaats moet er voor de onmogelijkheid daartoe een ‘gegronde reden’ zijn. Enkel als er sprake is van beide genoemde omstandigheden, mag de inschrijver andere bewijsmiddelen aandragen om zijn solventie aan te tonen.
Zie in dit kader ook: Rechtbank Midden-Nederland 8 februari 2023, ECLI:NL:RBMNE:2023:552, r.o. 3.11 – 3.13:
"3.11. Op grond van artikel 2.91 lid 3 Aw kan een ondernemer zijn economische en financiële draagkracht aantonen met andere bescheiden die de aanbestedende dienst geschikt acht, indien de ondernemer om gegronde redenen niet in staat is de door de aanbestedende dienst gevraagde bewijsstukken over te leggen. Uit het arrest van het Hof van Justitie van 13 juli 2017, Ingsteel en Metrostav, C76/16, EU:C:2017:549, volgt dat voordat lid 3 van art. 2.91 Aw kan worden toegepast, de ondernemer moet aantonen dat hij niet in staat was aan de ‘normale’ voorwaarden te voldoen die de aanbestedende dienst voor het bewijs van zijn economische en financiële draagkracht had gesteld. Voor toepassing van het onderhavig artikel moet de ondernemer in de eerste plaats niet in staat zijn de door de aanbestedende dienst gevraagde referenties te vergaren. In de tweede plaats moet er voor de onmogelijkheid daartoe een ‘gegronde reden’ zijn. De vraag of het onmogelijk is om de in paragraaf 4.3.1 van het Beschrijvend document verlangde jaarstukken te overleggen, moet vanuit een objectief gezichtspunt worden onderzocht. Enkel als er sprake is van beide genoemde omstandigheden, mag de inschrijver andere bewijsmiddelen aandragen om zijn solventie aan te tonen.
3.12. Voor [onderneming 1] zijn er in de onderhavige zaak de hiervoor beschreven ‘gegronde redenen’ aanwezig. [onderneming 1] kan immers geen andere jaarrekeningen tonen dan die van het verlengde boekjaar 2019-2020 en het boekjaar 2021. De oprichtingsdatum en de fiscale keuzes van [onderneming 1] staan eraan in de weg dat voor het gebroken boekjaar 2019 een afzonderlijke jaarrekening kan worden overgelegd. De oprichtingsdatum van [onderneming 1] is daarom een gegronde reden als bedoeld in artikel 2.91 lid 3 Aw. In dat kader mocht de Gemeente de door [onderneming 1] verstrekte bewijsstukken, in het bijzonder de accountantsverklaring van 29 december 2022 over het gebroken boekjaar 2019, in redelijkheid accepteren als alternatief bewijsstuk voor hetgeen in paragraaf 4.3.1 van het Beschrijvend document is gevraagd. Dit valt binnen de discretionaire bevoegdheid van de Gemeente. Dat de Gemeente van deze bevoegd gebruik heeft gemaakt blijkt uit haar brief van 18 november 2022 gericht aan [eiseres] waarin de Gemeente bevestigd dat [onderneming 1] voldoet aan de financiële geschiktheidseis doordat zij haar inschrijving heeft gestaafd met de jaarrekeningen over het verlengde boekjaar 2019-2020 en over het jaar 2021 in combinatie met de accountantsverklaring van 29 december 2022.
3.13. Op basis van het voorgaande kan worden geconcludeerd dat [onderneming 1] op grond van artikel 2.91 lid 3 Aw met alternatieve bewijsmiddelen heeft aangetoond aan de financiële geschiktheidseis te voldoen. De oprichtingsdatum van [onderneming 1] staat daaraan dus niet in de weg. De vordering van [eiseres] op dit punt zal om die reden worden afgewezen." (onderstreping advocaat)
Voorkom discussies achteraf
Voor aanbestedende diensten ontstaat hier vaak een spanningsveld. Een te strikte benadering kan leiden tot uitsluiting van een onderneming die financieel gezond is en de opdracht probleemloos kan uitvoeren. Een te ruime benadering kan juist botsen met het gelijkheidsbeginsel en het transparantiebeginsel. De beoordeling vraagt daarom om een zorgvuldige afweging. De aanbestedende dienst moet onder meer onderzoeken:
- welke eis precies geldt;
- waarom de inschrijver niet aan die eis voldoet;
- of sprake is van een gegronde reden;
- welke alternatieve stukken beschikbaar zijn; en
- of die stukken voldoende inzicht geven in de financiële draagkracht.
Een oordeelonthouding leidt daarom niet automatisch tot uitsluiting. Omgekeerd mag een aanbestedende dienst ook niet zonder meer afwijken van de eisen uit het beschrijvend document. De beoordeling hangt steeds af van de inhoud van de aanbestedingsstukken, de oorzaak van de afwijking en de ruimte die artikel 2.91 lid 3 Aw 2012 biedt. Juist omdat die beoordeling sterk afhankelijk is van de omstandigheden van het geval, worstelen zowel inschrijvers als aanbestedende diensten regelmatig met de juiste aanpak. Een tijdige juridische beoordeling voorkomt vaak onnodige uitsluitingen, vertragingen en procedures.
Heeft u vragen over financiële geschiktheidseisen, accountantsverklaringen of alternatieve bewijsmiddelen in een aanbesteding? Neem dan tijdig contact op. Juist in dit soort situaties maakt een zorgvuldige analyse van de aanbestedingsdocumenten en de beschikbare bewijsstukken vaak het verschil.
Onze mensen
Heeft u vragen of wilt u een afspraak maken?


Gerelateerd nieuws


Meld je aan voor onze nieuwsbrief
Geen juridische updates missen? Maak dan een selectie uit de diverse expertises van Holla legal & tax.